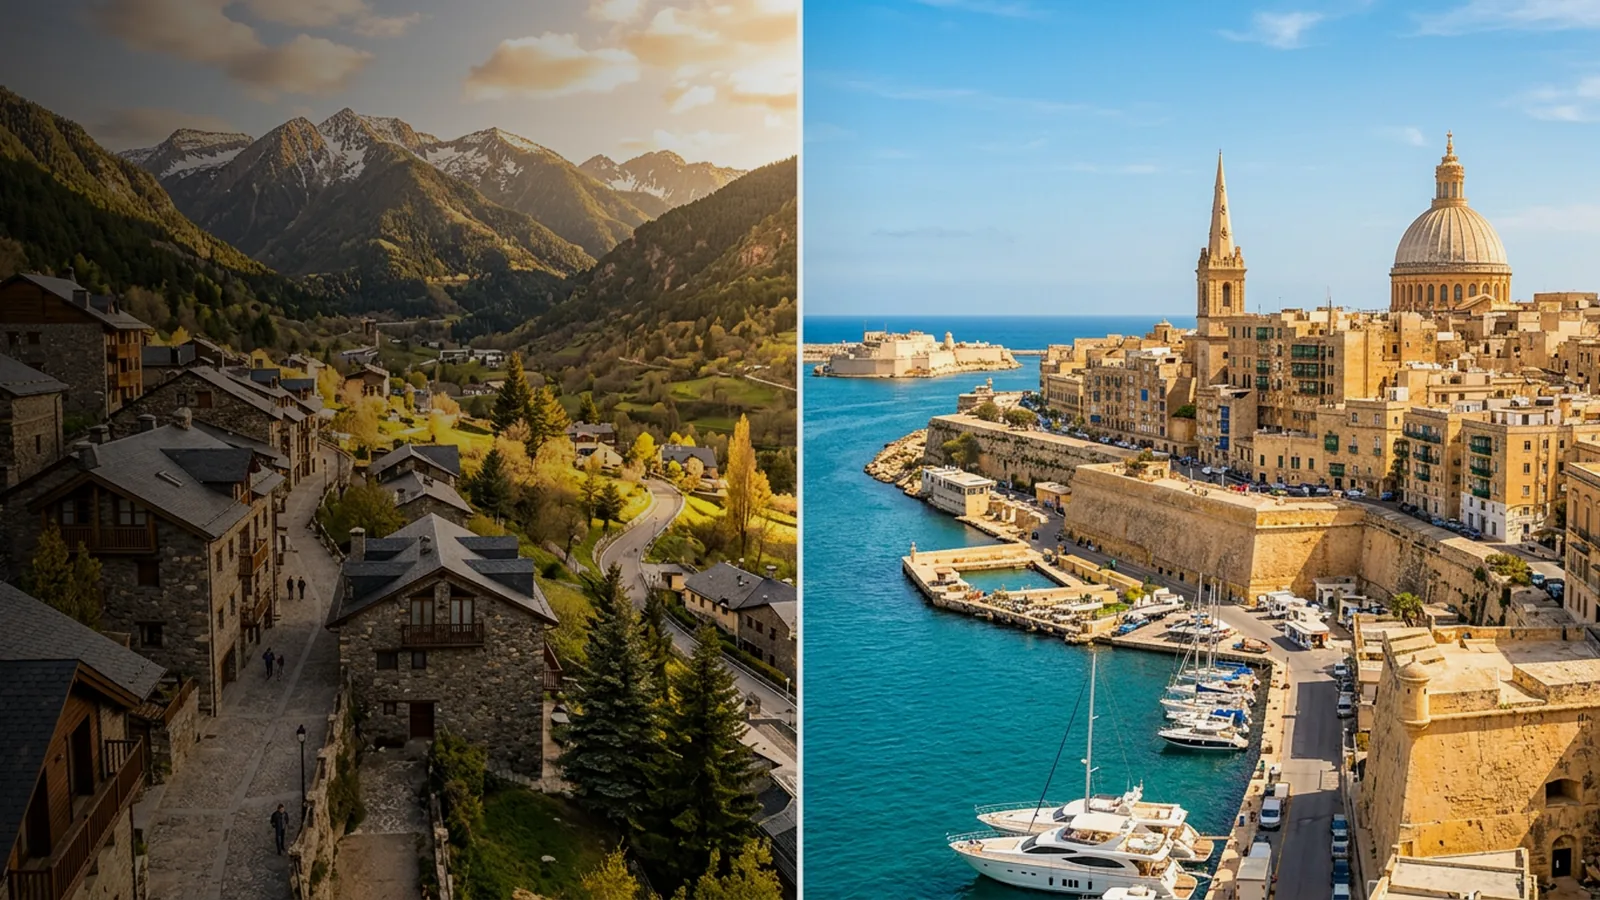
Malta y Andorra figuran entre los destinos fiscales más valorados por los europeos. Pero funcionan de forma radicalmente distinta: Malta apuesta por un sofisticado régimen non-dom, Andorra por una fiscalidad simple y con tope máximo. La elección correcta depende sobre todo de la estructura de sus ingresos.
Malta: el régimen non-dom, potente pero complejo
El sistema maltés se basa en la remittance basis: los ingresos de fuente extranjera no remitidos a Malta no tributan; los que sí se transfieren al país tributan (habitualmente alrededor del 15 %, con un impuesto mínimo de unos 15 000 € según el programa). El impuesto de sociedades nominal es del 35 %, reducido a aproximadamente el 5 % efectivo mediante un sistema de devoluciones. Es optimizable, pero exige estructuras complejas, asesoramiento especializado y una vigilancia constante. La complejidad es el precio de la optimización.
Andorra: la simplicidad como ventaja
Andorra toma el camino opuesto: 10 % como máximo sobre la renta, sin más. Sin remittance basis, sin impuesto mínimo que controlar, sin mecánica de devoluciones: lo que se gana tributa de forma sencilla y moderada, ya se repatríe o no. Ni impuesto sobre el patrimonio, ni sobre sucesiones. Para quien quiere claridad y utilizar sus ingresos sin complicaciones, esto es decisivo.
Andorra vs Malta: la comparativa, cifra a cifra
| Criterio | Andorra | Malta |
|---|---|---|
| IRPF (máximo) | 10 % | 35 % (o non-dom) |
| Ingresos extranjeros | 10 % máx. | Exentos si no se remiten |
| Mecánica | Simple y transparente | Remittance + impuesto mín. (~15 k€) |
| Impuesto de sociedades | 10 % | 35 % (~5 % efectivo vía devoluciones) |
| Patrimonio · sucesiones | Ninguno | Sin impuesto sobre el patrimonio ni sobre sucesiones, pero un derecho del 5 % sobre los inmuebles malteses heredados |
| Necesidad de estructuras | Baja | Alta |
| Tipos indicativos 2026. El régimen non-dom maltés depende del programa de residencia elegido. | ||
¿Andorra o Malta? El veredicto: ¿para quién?
Malta puede resultar atractiva para quienes disponen de importantes ingresos extranjeros que no necesitan remitir al país y que aceptan la complejidad del non-dom. Para todos los que desean una fiscalidad baja, sencilla y sin vigilancia permanente — sobre la totalidad de sus ingresos, incluidos los que utilizan en el día a día — Andorra es más eficiente y mucho más tranquilizadora. La simplicidad tiene un valor real.
Lo esencial
- Malta: non-dom (ingresos extranjeros no remitidos exentos) pero complejo + impuesto mínimo
- Andorra: 10 % máx. sobre todo, de forma sencilla, sin estructuras complejas
- Ni patrimonio ni sucesiones en Andorra; en Malta, un derecho del 5 % grava los inmuebles heredados
- Andorra = simplicidad y transparencia; Malta = optimizable pero técnico
¿Prefiere una fiscalidad clara antes que un quebradero de cabeza? Descubra la residencia fiscal en Andorra y las ventajas fiscales de Andorra.